Atradius Atrium
保険契約情報、与信限度額申請ツール、インサイトに直接アクセスできます。

 日本
 Brazil
 Portugal
 Spain
 アイルランド
 アラブ首長国連邦
 イギリス王国
 イタリア
 インド
 オーストラリア
 オーストリア
 オランダ
 カナダ
 ギリシャ
 グループ
 シンガポール
 スイス
 スウェーデン
 スロバキア
 スロベニア
 チェコ共和国
 デンマーク
 ドイツ
 トルコ
 ニュージーランド
 ノルウェー
 ハンガリー
 フィンランド
 フランス
 ブルガリア
 ベルギー
 ポーランド
 メキシコ
 リトアニア
 ルーマニア
 香港SAR
 中国
日本
 米国
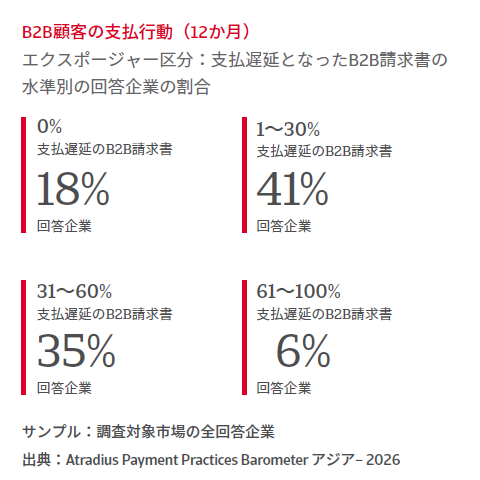
アジア全域のB2B取引において、取引先の支払リスクは上昇しつつあるとみられます。調査データは、支払遅延が最近増加し、キャッシュフローの予測可能性が低下していることを示しています。加えて、貸倒償却の増加が運転資本の負担となり、流動性を圧迫し、キャッシュフロー計画をより困難にしています。
支払リスクが事業に及ぼす影響を抑え、財務の安定性を守るため、アジア全域の調査対象企業は、B2B取引における企業間信用の管理方針を見直しています。これは主として、取引先企業に企業間信用を供与する度合いに表れています。データによれば、アジアのB2B売上の平均43%が掛売りによる売上であり、残りは前払いです。不確実な環境の中で、企業は売上の拡大と流動性の確保を両立させる慎重な姿勢を取っています。建設業、とりわけ中堅企業は、長期のプロジェクトサイクルと複雑なサプライチェーンを背景に、B2Bの企業間信用への依存度が高いです。市場別では、シンガポールが掛売りによるB2B売上の割合が最も高く51%に達しており、地域および世界の貿易ハブとしての役割を反映しています。対照的に、中国は最も低い水準にあり、企業はサプライチェーンファイナンスなどの代替手段への依存度が高い傾向にあります。近年の企業間信用の利用拡大は、製造業の大企業やベトナム、インドネシアなどの市場が牽引しており、取引量の確保と市場シェアの防衛に向けた取り組みを反映しています。市場ごとの差異は、リスク許容度の違いを示しています。
アジアのサプライヤーの支払方針も、この慎重な姿勢を裏付けています。地域の大半の企業は、B2B顧客からの支払を請求書発行後2か月以内に設定しており、それより長い支払条件は限定的です。小規模企業は流動性を守るために支払条件を短く保つ一方、大企業はより選択的に柔軟性を適用しています。日本企業の支払条件は最も短く、ベトナム企業は地域で最も緩やかな支払期日を提示している点で際立っています。トレンドデータによれば、アジア全域の支払方針はこの数か月間おおむね安定して推移しています。ただし、製造業の大企業とベトナム企業は、支払条件の変更に積極的である点で際立っています。これらの企業は、アジアの他企業と比較すると、支払期日を短縮するよりも延長する傾向が顕著です。
B2B取引における企業間信用の管理を厳格に行っているにもかかわらず、取引先の支払リスクはアジア全域で依然として広範に存在しています。サプライヤーの80%超が支払遅延を報告しており、合意された支払条件と実際の支払行動との間に明確な乖離があることを浮き彫りにしています。期日超過請求書はB2B売掛債権の3分の1近くを占め、建設業および商業の小規模企業では5分の2程度に達します。インド企業は支払遅延の影響を最も強く受けている一方、日本企業は地域で支払遅延へのエクスポージャーが最も低い点で際立っています。トレンドデータは、期日超過請求書の割合がアジア全域で最近上昇しており、支払規律が緩やかに低下していることを示唆しています。この傾向は製造業の企業で最も顕著であり、市場別では台湾とインドネシアで顕著です。
調査データによれば、地域全体で遅延の主因は取引先のキャッシュフローの逼迫です。製造業の大企業とベトナム企業が、この理由を最も頻繁に挙げています。銀行手続の遅延や、業務・事務面の非効率も、大半の市場で遅延の頻繁な原因となっています。地域のサプライヤーの5社に1社は、納品や品質に関する紛争など商取引上の摩擦により、B2B顧客が支払を遅延させることが多いと回答しています。調査データはまた、期日超過の支払の大半が期日から約1か月以内に決済されており、売掛債権の積み上がりや売上債権回転日数(DSO)の急激な上昇の抑制につながっていることを示しています。ただし、長期間未回収のままとなる、あるいは取引先が支払不能となることにより売掛債権が劣化した場合、それらは信用損失に転じます。信用損失はアジア全域で広く見られ、地域平均でB2B売掛債権の1〜5%に影響を及ぼしています。大きな損失を被るケースは、建設業および商業分野の大企業、ならびに中国やインドなどの市場で特に多く確認されています。トレンドデータは、信用損失がここ数か月アジア全域で上昇したことを示しています。増加傾向を報告している企業は製造業で最も多く、市場別では香港企業の割合が最も高くなっています。
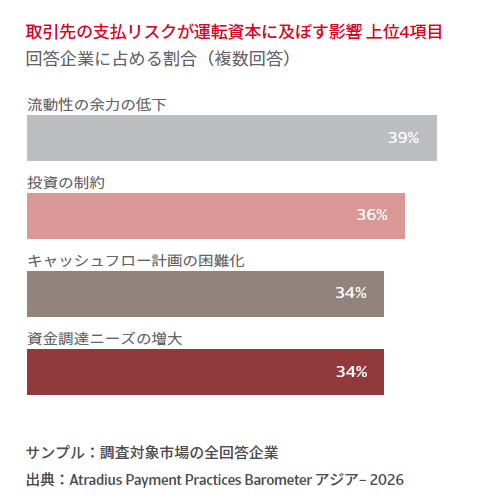
こうした状況下で、大半の企業は事業運営に充当できる現金の減少、キャッシュフロー計画の悪化、投資の制約を報告しています。約3分の1の企業が資金調達コストの上昇に直面し、4分の1は外部資金調達への依存を強めています。多くの企業が自社の支払いを遅らせることで、サプライチェーン全体に資金繰り上の負担を波及させています。支払リスクの影響は、事業セグメントや市場によって異なり、製造業および商業分野の企業が最も大きな影響を受けています。市場別では、流動性の圧迫はインドネシアで最も深刻であり、キャッシュフロー計画上の課題はベトナムでより顕著に見られ、投資制約への懸念は中国で最も強く認識されています。
取引先の支払リスクを軽減するための手段や戦略について尋ねたところ、アジア全域の大半の企業は主に社内の対策に依拠していると回答しました。これには、取引先の信用調査、支払状況の監視、債権回収の督促といった能動的な与信管理が含まれます。前払いの要求も、ほぼ同程度の頻度で挙げられています。貸倒引当金の積み増しは約3分の1弱の企業が実施しており、同程度の割合の企業が取引信用保険を利用しています。特に、製造業の中堅企業やベトナム・インドネシアの企業での利用が目立ちます。これにより、取引信用保険は、支払不能リスクから自社を守り、キャッシュフローを支える主要な外部手段として位置づけられています。全体として、企業はリスク管理において多層的なアプローチを採用しており、日常業務では厳格な管理を行う一方、より大きく予測困難な損失に対してはリスク移転手段を活用しています。
期日超過請求書はB2B売掛債権の3分の1近くを占め、建設業および商業の小規模企業では5分の2程度に達します。

今年の初期データは、複数のアジア市場で倒産が転換点を迎えた可能性を示唆しており、全体の傾向は年内の残り期間を通じて緩和すると見込まれます。ただし、世界貿易やコスト変動の影響を強く受ける一部の業種・市場では、圧力が続いています。
こうした状況下で、アジア全域の企業は、今後数か月のB2B顧客の支払について改善を見込む企業と悪化を予想する企業にほぼ二分されています。商業分野の企業が最も楽観的である一方、製造業、建設業、サービス業の企業はより慎重な見方を維持しています。大企業は小規模企業よりも自信を示しており、資金調達へのアクセスの強さと顧客基盤の分散がその背景にあるとみられます。市場別では、ベトナムが最も楽観的で、インド、インドネシアがこれに続きます。対照的に、台湾・日本・香港の企業はより慎重な姿勢を示しており、中国・シンガポールの企業は中間的な位置にありながら、より強い不確実性を認識しています。
倒産リスクについては、アジア全域の企業の見方は大きく分かれており、上昇を見込む企業と横ばいを見込む企業がほぼ同数で、明確な見解を持たない企業はわずかです。これは、回復の力強さに対する不確実性を浮き彫りにしています。製造業の大企業は、今後数か月における倒産件数の増加傾向を最も懸念している一方で、建設業・商業・サービス業の企業は、倒産水準はおおむね横ばいで推移すると予想しています。市場別では、インドネシアが最も悲観的な見通しを示し、大多数が倒産の増加を予想しています。中国と台湾の企業でも、懸念の度合いは高くなっています。対照的に、香港と日本の企業では懸念は相対的に小さく、多くの企業が横ばいで推移すると見込んでいます。シンガポールとインドは地域平均に近く、不確実な見通しを反映しています。調査データは、倒産リスクと収益見通しが市場によって二極化していることを示唆しています。価格設定の改善・コスト管理・効率化を通じて収益性の向上を見込む企業がある一方で、コスト圧力・資金調達環境の厳格化・需要減退に直面し、倒産リスクが高まっている企業も見られます。
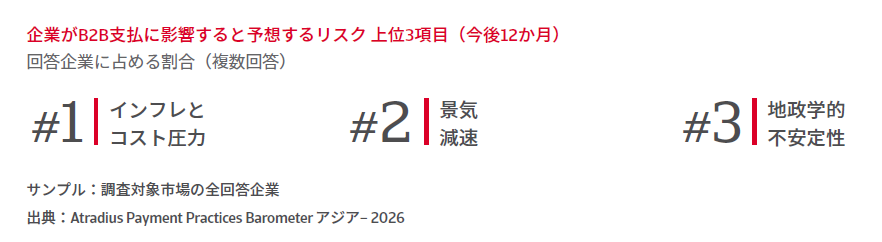
今後数か月にB2Bの支払行動を混乱させ得る主要なリスクについて尋ねたところ、見方は事業セグメントや市場によって異なるものの、インフレと景気減速が上位を占めました。建設業はマクロ経済環境からの圧力を予想しており、商業は取引上のリスクを懸念し、サービス業はデジタル面での脅威に対して敏感な姿勢を示しています。大企業は財務リスクを懸念する一方、小規模企業はサイバーセキュリティと詐欺といった業務上の脅威を懸念しています。市場別では、日本が景気減速を最も強く懸念する市場として際立ち、インドネシアとベトナムは需要の減退に対する感度が高いです。対照的に、台湾と香港ではインフレとコスト圧力が最大の懸念となっており、根強いコスト負担を裏付けています。中国ではサイバーセキュリティと詐欺のリスクが最上位となり、ベトナムはサプライチェーンの混乱への懸念が際立っています。
最新の刊行物は、Atradiusのウェブサイトからご覧いただけます。 こちらをクリックすると、業種別の業績分析、国別および世界の経済的懸念に関する詳細、与信管理の課題に関する知見、取引先の支払不能から売掛債権を保護する方法についての情報をご覧いただけます。
