Atradius Atrium
保険契約情報、与信限度額申請ツール、インサイトに直接アクセスできます。

 日本
 Brazil
 Portugal
 Spain
 アイルランド
 アラブ首長国連邦
 イギリス王国
 イタリア
 インド
 オーストラリア
 オーストリア
 オランダ
 カナダ
 ギリシャ
 グループ
 シンガポール
 スイス
 スウェーデン
 スロバキア
 スロベニア
 チェコ共和国
 デンマーク
 ドイツ
 トルコ
 ニュージーランド
 ノルウェー
 ハンガリー
 フィンランド
 フランス
 ブルガリア
 ベルギー
 ポーランド
 メキシコ
 リトアニア
 ルーマニア
 香港SAR
 中国
日本
 米国
日本企業は現在、B2B売上の40%強を掛売りで販売しており、これは地域平均とおおむね一致し、残りは前払いです。日本はインドネシアなどの市場に近い水準にあり、アジアの他の市場ではより大きなばらつきが見られます。日本国内では、商業の大企業が企業間信用の供与により積極的であり、リスク管理能力の高さを反映しています。アジア全域で企業間信用の利用が拡大する中、日本は大半の企業が方針を変更しておらず、安定性の点で際立っています。.
日本のB2B支払条件は、地域全体よりも厳格です。大半の支払は1か月以内が期日であり、支払条件が2か月を超えることはまれです。これは、迅速な現金化と遅延へのエクスポージャーの抑制を明確に重視していることを反映しています。サービス業の中小企業は支払条件を短く設定する傾向がある一方、商業の大企業はより長い条件を提示する傾向が強いです。取引を支えるために最近支払条件を延長したアジアの他地域とは異なり、日本企業は条件をおおむね据え置いています。
調査回答に基づけば、日本の取引先企業の支払行動はここ数か月間安定して推移しており、改善の兆しもみられます。これにより、信頼性と長期的な取引関係を重視した予測可能な環境が形成されています。支払遅延を報告する企業は約4分の1にとどまり、遅延の影響を受ける売掛債権は10%未満です。いずれもアジアで最も低い水準です。商業の中小企業が最も影響を受けやすいです。アジア全域では支払パターンがより多様で変動も大きいのに対し、日本は一貫性を保っています。
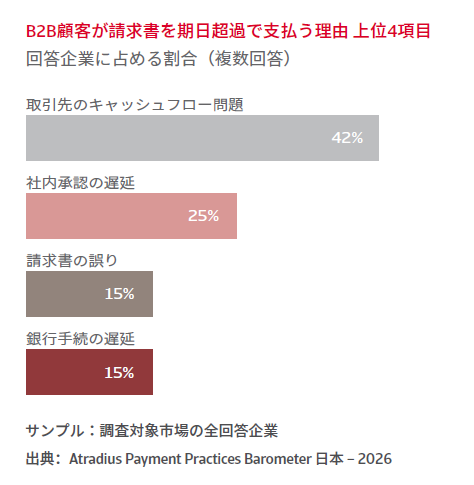
取引先企業による支払遅延の理由も、日本とアジアでは異なります。キャッシュフローの問題は双方に共通する主な要因であり続けていますが、日本では紛争や納品関連の問題は相対的に少なくなっています。これは、取引先企業とサプライヤーの間の整合性がより強いことを示唆しています。日本では社内承認プロセスが遅延のより一般的な原因となっており、体系化された意思決定を反映しています。アジア全域では支払遅延の原因がより多様であり、支払行動は日本ほど予測しやすくありません。
短い支払条件と迅速な回収により、売掛債権は管理下に置かれています。大半の請求書は期日どおり、または短い遅延のみで支払われ、期日超過の支払は通常1か月以内に決済されます。これにより債権の長期化が抑えられ、キャッシュフローが支えられています。その結果、日本企業の5社に4社超が0.5%未満の貸倒償却を報告しており、アジアの4社に1社と比べ、貸倒れへのエクスポージャーがはるかに低いことを示しています。これは運転資本のより強固な状況につながっています。キャッシュフロー、資金調達、投資への圧力は、より多くの財務的制約に直面するアジア全域と比べ、はるかに限定的です。
日本は支払リスクの管理においても異なるアプローチを取っています。企業は取引信用保険、高度な与信管理、売掛債権ファイナンスといった手段への依存度が低く、厳格な支払条件、交渉、関係管理により重きを置いています。必要に応じて法的措置を用いる頻度は高く、断固としつつも選択的なアプローチを示唆しています。対照的に、アジア企業はより変動の大きい環境に対処するため、より幅広い手段を組み合わせて用いています。
全体として、日本は規律に基づく安定的で予測可能な信用環境を提供しています。これによりリスクは低く抑えられる一方、成長を求める際には取引先の支払リスクにさらされる可能性があります。これは、新規の取引先と取引する場合、情報が十分でない不慣れな業種に参入する場合、あるいは国内市場を越えて事業を展開する場合に特に当てはまります。こうした状況において、取引信用保険を利用する日本企業は、それが社内の与信管理を補完し、取引先リスクの可視性を高め、企業間信用に関する判断を支え、予期せぬ支払不能から売掛債権を保護すると回答しています。これらの企業の見方では、地域および世界の経済・貿易環境が不均一なまま変化し続ける中、その重要性はさらに高まっています。
日本は規律に基づく安定的で予測可能な信用環境を提供しています。これによりリスクは低く抑えられる一方、成長を求める際には取引先の支払リスクにさらされる可能性があります。

今後数か月のB2Bの支払行動の見通しに関する予想を尋ねたところ、日本でインタビューを行った企業のほぼすべてが大きな変化はないと予想しました。これは、変動性が非常に低く、支払行動が急変するリスクは小さい一方で、支払パフォーマンスの改善による上振れ余地も小さいことを示唆しています。対照的に、アジアでは支払行動がより活発に変化する可能性が高く、より変動の大きい信用リスク環境を反映しています。
日本では、数年にわたり緩やかに増加した後、倒産件数が10年以上ぶりの高水準に達しています。直近では増加ペースは鈍化しているものの、コスト上昇と労働力不足は依然として財務基盤の弱い企業を圧迫しています。こうした状況下で、日本企業の大半は倒産件数が高水準ながらおおむね横ばいで推移すると予想しています。これは、急激な悪化の兆候がない安定した環境を示唆しています。対照的に、アジア全域の企業はさらなる上昇を予想する傾向が強く、より慎重な見通しを示しています。同時に、アジアでは判断がつかないとする企業は少ないです。日本における不確実性の高さは、懸念を示すというよりも、将来の変化を予測することの難しさを反映しているとみられます。
日本の収益見通しは、慎重ながらも安定した見方を示しています。大半の企業は変化なしと予想しており、成長の勢いは限定的である一方、急激な悪化もないことを示唆しています。対照的に、アジア全域の企業は全体としてより楽観的です。収益の増加を見込む企業の割合は大きく上回っている一方で、同程度の割合の企業が減少も予想しています。これは、より予測しにくい環境を反映しています。日本ではバランスが異なります。改善を見込む企業の割合は非常に低く、減少を予想する企業の割合はアジアよりわずかに高いです。これは、安定が支配的である一方、継続的なコスト圧力や構造的課題に関連するとみられる下振れリスクが依然として存在することを示唆しています。
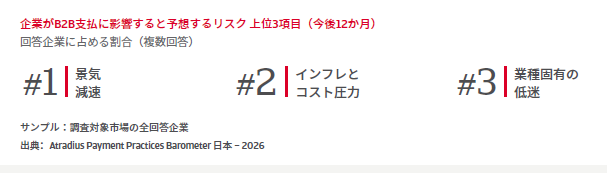
アジア全域の企業が、年内の推移に伴いB2Bの支払行動を左右するより広範で多様なリスク環境を予想しているのに対し、日本のリスクプロファイルはより限定的です。懸念は国内のマクロ経済環境と業種固有の弱さに集中しています。景気減速を挙げる企業の割合が非常に高く、業種の低迷への強い懸念も併せて、リスクが国内要因によって生じているとみなされていることを示唆しています。対照的に、アジア全域の企業はより幅広いリスクを挙げています。経済およびコストの圧力に加え、地政学的不安定性、サイバーセキュリティと詐欺を指摘しており、より複雑で重層的なリスク環境を示しています。財務リスクの位置づけも異なります。金利はアジア全域でより大きな懸念となっている一方、日本企業のエクスポージャーは相対的に小さいとみられます。為替リスクはいずれのケースでも比較的抑制されていますが、日本企業にとってはやや重要度が高く、為替変動への感応度の高さを反映しています。
最新の刊行物は、Atradiusのウェブサイトからご覧いただけます。こちらをクリックすると、業種別の業績分析・国別および世界の経済的懸念に関する詳細・与信管理の課題に関する知見、取引先の支払不能から売掛債権を保護する方法についての情報をご覧いただけます。
